🏠「今、家を買って大丈夫?」と気になっている方へ。金利上昇で住宅ローンや毎月の返済はどう変わるのか、今から知っておきたいポイントをわかりやすく解説。物件価格の考え方や変動金利・固定金利についても紹介します。|千葉の不動産ならセンチュリー21英知

 ログイン
 来店予約


-
2026-10-02「今、家を買って大丈夫?」金利上昇で変わる住宅ローンとマイホーム購入【2026年10月】
📈 【2026年10月更新】金利上昇で住宅購入はどう変わる?
「今、家を買って大丈夫?」と思ったら知っておきたいこと
.png)
「住宅ローンの金利が上がっているけれど、今から家を買って大丈夫?」最近、住宅購入を検討されている方にとって、「金利」はますます気になるテーマになっています。
ニュースなどで「利上げ」「住宅ローン金利上昇」と聞くと、
💭「毎月の住宅ローン返済が高くなるのでは?」
💭「今買うより、金利が下がるまで待ったほうがいい?」
💭「金利が上がると、家の価格にも影響するの?」
と、不安に感じる方も少なくありません。実は、住宅購入を考えるうえで大切なのは、単純に「金利が高い・安い」だけを見ることではありません。
🏠 大切なのは、
「今の金利で、無理なく購入できる物件価格はいくらなのか」を
知ることです。
さらに、
・金利が上がった場合でも家計に無理がないか
・現在の家賃と住宅ローンを比較するとどうなのか
・新築だけでなく中古住宅まで広げると選択肢は増えるのか
などを合わせて考えることが重要です。今回は、2026年10月現在の金利動向を踏まえながら、金利上昇が住宅購入にどのような影響を与えるのか、そしてこれから家探しをする際に確認しておきたいポイントをわかりやすく解説します。
📈 2026年、住宅ローンを取り巻く環境はどうなっている?
2026年は、住宅ローンを検討する方にとって「金利」をこれまで以上に意識したい時期となっています。
日本銀行は2026年9月18日の金融政策決定会合で金融市場調節方針を変更し、無担保コールレート(O/N物)を1.25%程度で推移するよう促す方針としています。
また、住宅ローンの代表的な固定金利型商品である「フラット35」では、2026年10月の返済期間21~35年の最頻金利が年3.83%となっています。
ただし、ここで注意したいのが、
⚠️ 「金利が上がったから、住宅ローンを組むのは危険」と
単純に考えないことです。
住宅ローンには、変動金利型、固定期間選択型、全期間固定金利型など、さまざまなタイプがあります。また、金融機関によって適用条件や金利、優遇幅なども異なります。
そのため、ニュースで見た金利だけを見て判断するのではなく、ご自身が実際に利用する住宅ローンの条件で確認することが大切です。
💰 「金利が0.5%上がる」と、住宅ローンはどれくらい変わる?
ここが、住宅購入を考えている方にとって気になるところではないでしょうか。
例えば、3,000万円を35年間借り入れる場合。
仮に、
・金利0.5%
・金利1.0%
・金利1.5%
で比較すると、同じ3,000万円を借りる場合でも、毎月の返済額や総返済額には差が出てきます。
つまり、
🏠 同じ価格の家を購入しても、
住宅ローンの金利によって家計への負担は変わります。
だからこそ、物件を探すときには、「3,000万円の家が買えるか?」
だけではなく、
💡 「毎月いくらなら無理なく返済できるか?」
という視点で考えることが重要です。
そして、もう一つ覚えておきたいのが、
⚠️ 「金利が上がる前に急いで買えば必ず得」というわけではない
ということです。住宅ローンの金利だけではなく、物件価格、自己資金、諸費用、固定資産税、将来の教育費、車の維持費なども含めて考える必要があります。
🏦 「借りられる金額」と「無理なく返せる金額」は違います
住宅ローンを考えるうえで非常に重要なのが、
「いくら借りられるか」 と 「いくらなら無理なく返せるか」
は同じではない、ということです。金融機関の審査によって借入可能額が決まったとしても、その金額いっぱいまで借りることが、必ずしも家計にとって最適とは限りません。
例えば、
「住宅ローンは月10万円くらいまでにしたい」
という方と、
「月13万円でも大丈夫」
という方では、選べる物件価格が変わります。さらに金利が上昇すれば、同じ借入額でも返済負担が変化する可能性があります。
💡 だからこそ、「最大でいくら借りられるか」よりも
「将来も無理なく返済できる範囲はいくらか」を
考えることが大切です。
❓ 「金利が上がるなら、家を買わないほうがいい?」
これは一概には言えません。なぜなら、住宅購入には「金利」だけでなく「物件価格」も関係するからです。
例えば、
🏠 住宅価格が安くても金利が高いケース🏠 住宅価格が高くても金利が低いケース
があります。
さらに、購入する物件によって、
・駅からの距離
・築年数
・土地の広さ
・建物の状態
・リフォームの必要性
・周辺環境
・将来売却する可能性
なども異なります。そのため、
「金利が下がるまで待つ」
という方法だけを考えるのではなく、
🔎 「今の金利と物件価格を合わせて、自分に合う物件があるか」
を見ることも大切です。住宅購入のタイミングは、金利だけで決めるものではありません。
🔄 変動金利と固定金利、どう考えればいい?
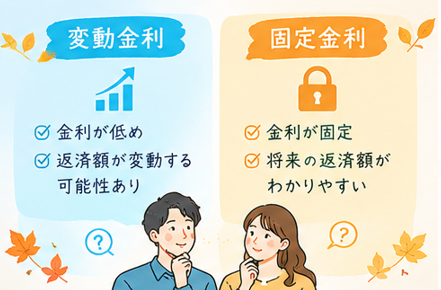
住宅ローンを検討すると、多くの方が悩むのが「変動金利」と「固定金利」です。変動金利は、一般的に固定金利より低い金利水準でスタートする商品がありますが、将来的な金利変動の影響を受ける可能性があります。
一方、全期間固定金利型は、借入時に返済終了までの金利が確定するタイプがあり、将来的な金利上昇による返済額の変化を抑えやすいという特徴があります。
例えばフラット35は、借入時に返済終了までの金利が確定する全期間固定金利型の住宅ローンです。
2026年10月現在、返済期間21~35年の最頻金利は年3.83%となっています。
ただし、住宅ローンの条件は金融機関や商品によって異なります。
また、変動金利についても、政策金利が変更されたからといって、既存の住宅ローンの返済額が翌月から必ず大幅に変わるという単純な仕組みではありません。
📌 住宅ローンは「変動か固定か」だけで決めるのではなく、
自分の家計や借入期間、借入額などを合わせて考えることが大切です。
⏰ 「金利が上がる前に買う」ではなく「今の条件で買えるか?」
住宅購入で焦ってしまう原因の一つが、「金利がこれからもっと上がるかもしれない」
という不安です。
もちろん、今後の金利がどうなるかを正確に予測することはできません。
だからこそ、「次に金利が上がる前に急いで契約しなければ!」
と考えるより、
💡 「もし金利が上がったとしても、家計に無理のない購入計画になっているか?」
を確認しておくことが重要です。
例えば、
現在の金利での返済額
↓
金利が少し上昇した場合の返済額
↓
さらに上昇した場合の返済額
というように、複数のケースで住宅ローンをシミュレーションしてみると、自分にとって無理のない借入額が見えてきます。
💰 実は「物件価格を下げる」ことも金利対策になる
金利上昇というと、住宅ローンの金利そのものばかりに目が行きがちです。しかし、住宅購入では「借入額を抑える」という方法も重要です。
例えば、
3,500万円の物件を購入する
↓
3,000万円の物件を購入する
だけでも、借入額が500万円変わります。借入額が少なくなれば、金利上昇による影響も小さくできます。
そのため、
🔎 希望エリアで少し価格を抑えた物件を探す
🔎 新築だけではなく中古戸建も検討する
🔎 駅徒歩だけにこだわらず周辺エリアまで広げる
🔎 リフォーム済み物件とリフォーム前物件を比較する
など、探し方を少し変えてみることも一つの方法です。特にエリアによって住宅価格や土地の広さ、駅からの距離などに違いがあります。「希望条件を全部満たす家」だけを探すのではなく、
⭐ 絶対に譲れない条件
⭐ できれば欲しい条件
⭐ なくても困らない条件
に分けてみると、今まで候補に入っていなかった物件が見つかることもあります。
🏠 金利が気になる今こそ「物件探し」と「住宅ローン相談」を一緒に
住宅購入は、
「物件を探してから住宅ローンを考える」
だけではありません。
むしろ、
💡 「自分が無理なく購入できる金額を知る」↓
🏦 「住宅ローンの条件を確認する」
↓
🔎 「その予算で購入できる物件を探す」
という順番で考えると、より具体的な家探しがしやすくなります。
例えば、
「毎月の返済額は10万円くらいにしたい」
「頭金は○万円くらい」
「ボーナス払いはできれば使いたくない」
「子どもの教育費も考えておきたい」
など、ご希望をお聞かせいただければ、物件探しの条件を整理することができます。
🤝 「まだ買うか決めていない」という方も大丈夫です
不動産会社に相談すると、
「まだ買うと決めていないのに相談していいの?」
と思われる方もいらっしゃいます。もちろん大丈夫です。
むしろ、購入するかどうかを決める前に、
💬 「自分の場合、どれくらいの価格の家なら購入できる?」
💬 「住宅ローンを組むと毎月いくらくらいになる?」
💬 「今の家賃と比べるとどうなる?」
💬 「中古戸建と新築戸建ではどちらが条件に合う?」
などを確認しておくことで、これからの住まい探しを具体的に考えやすくなります。
「とりあえず物件を見るだけ」
「住宅ローンについて知りたい」
「今の家賃と購入した場合の支払いを比較したい」
という段階でも問題ありません。
💬 金利上昇のニュースを見て、不安になった方へ
金利が上昇すると、
「もう家は買えないのでは?」
と思ってしまうかもしれません。
しかし、住宅購入は「金利だけ」で決まるものではありません。
物件価格、借入額、自己資金、返済期間、住宅ローンの種類、家計の状況など、さまざまな条件を組み合わせて考える必要があります。
大切なのは、
「今買うべきか、待つべきか」
を最初から決めることではありません。
🏠 まずは「今の自分なら、どんな家を選べるのか」を知ること。
それが、これからの住まい探しを考える第一歩になります。
実際に物件情報を見てみると、
「この価格なら検討できそう」
「駅から少し離れれば広い家がある」
「中古戸建なら希望エリアで選択肢が増える」
など、新しい発見があるかもしれません。
📍 船橋市・鎌ケ谷市・白井市・習志野市周辺
📍千葉市・市川市・八千代市・市原市周辺
でマイホームをお探しの方へ
センチュリー21英知では、
船橋市・鎌ケ谷市・白井市・習志野市・千葉市・市川市・八千代市・市原市を中心に、
戸建・マンション・土地などの不動産情報をご紹介しています。金利上昇が気になる方には、物件情報だけでなく、
🏦 「この物件なら住宅ローンはいくらくらい?」
💰 「月々の返済額はどのくらい?」
🏠 「現在の家賃と比べるとどう?」
🔎 「中古住宅も含めると選択肢は増える?」
など、住宅購入を考えるうえで気になるポイントを一緒に整理いたします。
「まだ購入するか決めていない」
「住宅ローンが組めるか知りたい」
「金利が上がって不安になった」
という方も、お気軽にご相談ください。
🌿 家を買うかどうかを決める前に、
まずは「今の自分なら、どんな家を選べるのか」を
知るところから始めてみませんか?
無理のない住宅購入計画を考えながら、ご希望に合う住まい探しをお手伝いいたします。
📌 この記事のポイント
・金利上昇だけで住宅購入のタイミングを決めない
・「借りられる金額」と「無理なく返せる金額」を分けて考える
・物件価格を抑えることも住宅ローン対策の一つ
・変動金利・固定金利はそれぞれの特徴を確認する
・今すぐ購入を決めなくても、住宅ローンや物件価格を知ることから始められる
※本記事は2026年10月時点の公開情報をもとに作成しています。住宅ローンの金利・融資条件等は金融機関や商品、申込時期などによって異なり、今後変更される場合があります。具体的な借入条件については各金融機関への確認が必要です。
🏠 【センチュリー21英知 船橋店】
📞 047-498-9022
📍 対応エリア:船橋市・鎌ヶ谷市・白井市・習志野市・その他近隣エリア賃貸・売買のご相談を無料で承っております。
お気軽にお問い合わせください。📧 お問い合わせはこちら
💬 【公式LINE】センチュリー21英知 船橋店
🏡 【センチュリー21英知 千葉店】📞 043-285-5651
📍 対応エリア:千葉市・八千代市・四街道市・市原市・その他近隣エリア賃貸・売買のご相談を無料で承っております。
どんなことでもお気軽にご相談ください。📧 お問い合わせはこちら
💬 【公式LINE】センチュリー21英知 千葉店
~地域密着で責任を持って対応させていただきます~
この記事は、
センチュリー21英知 船橋店
営業サポートスタッフ Y が作成しました。
ページ作成日 2026-10-02

 買いたい
 売りたい
 建てたい
 貸したい
 借りたい
 新築一戸建て
 中古一戸建て
 中古マンション
 土地
 条件から検索
 学区から検索
 町名から検索


会社情報


